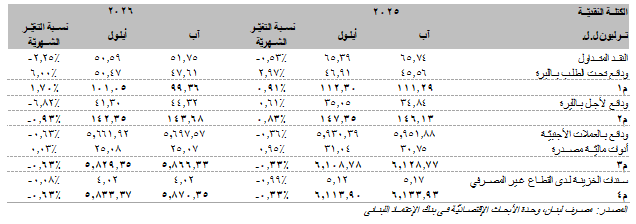

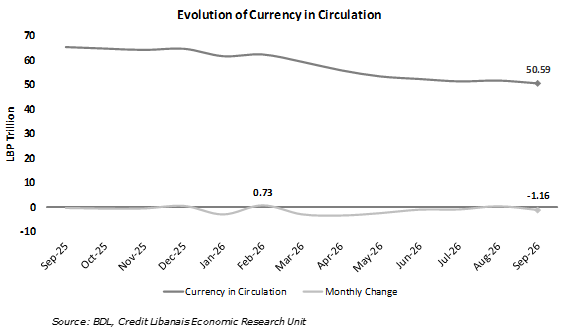
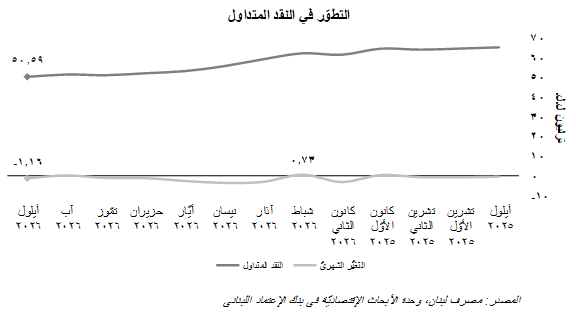
The “M1” monetary aggregate rose by 1.70% in September 2026 to LBP 101.05 trillion, up from LBP 99.39 trillion in the previous month, noting that it decreased by 10.02% y-o-y when benchmarked to the LBP 112.30 trillion level registered in September 2025. More specifically, demand deposits increased by 6.00% in September 2026 to LBP 50.47 trillion outweighing the 2.25% drop in currency in circulation to LBP 50.59 trillion. It is worth noting that currency in circulation came in 22.64% lower on an annual basis when compared to September 2025’s figure of LBP 65.39 trillion. The annual drop in the “M1” monetary components can be attributed to the thin liquidity in LBP as the economy has become almost entirely dollarized. The chart below captures the monthly evolution of currency in circulation between September 2025 and September 2026:
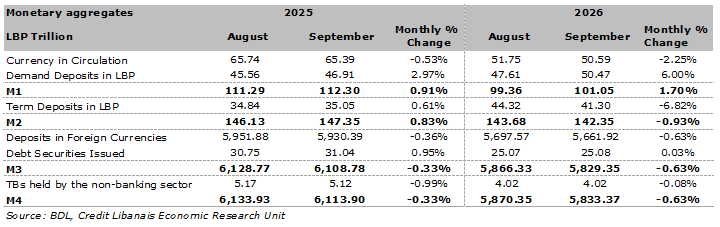
The “M2” component, which adds term deposits in LBP to “M1”, fell by 0.93% in September 2026 to LBP 142.35 trillion down from LBP 143.68 trillion in August mainly owing to the 6.82% decrease in LBP term deposits to LBP 41.30 trillion, noting that “M2” stood at LBP 147.35 trillion in September 2025. As for the “M3” component, which adds resident deposits in foreign currencies and debt securities issued to the “M2” monetary aggregate, it fell by 0.63% month-on-month to LBP 5,829.35 trillion in September as resident deposits in foreign currencies dropped by 0.63% to LBP 5,661.92 trillion and issued debt securities rose by 0.03% to LBP 25.08 trillion. The overall money supply, “M4”, which adds LBP treasury bills held by the non-banking sector, also dropped by 0.63% between the eighth and ninth month of 2026, reaching LBP 5,833.37 trillion (compared to LBP 5,870.35 trillion in August) noting that the portfolio of LBP Treasury bills held by the non-banking sector contracted by 0.08% month-on-month to LBP 4.02 trillion.
ارتفعت الكتلة النقديّة "م1" بنسبة 1.70% في شهر أيلول 2026 إلى 101.05 ترليون ل.ل.، من 99.39 ترليون ل.ل. في الشهر الذي سبقه، علماً أنّها تراجعت بنسبة 10.02% على أساس سنويّ عند مقارنتها بالمستوى البالغ 112.30 ترليون ل.ل. المسجّل في شهر أيلول من العام 2025. بالتفاصيل، زاد حجم الودائع تحت الطلب بالليرة اللبنانيّة بنسبة 6.00% على أساس شهريّ إلى 50.47 ترليون ل.ل. ما طغى على الانخفاض في حجم النقد المتداول بالليرة بنسبة 2.25% إلى 50.59 ترليون ل.ل. يجدر الذكر أنّ النقد المتداول قد سجّل تراجع سنويّ بلغت نسبته 22.64% مقارنةً بأرقام شهر أيلول 2025 حين كان قد بلغ 65.39 ترليون ل.ل. يمكن تفسير التراجع السنويّ في عناصر الكتلة النقديّة بالليرة بانحسار السيولة بالليرة اللبنانيّة في ظلّ الدولرة الشبه كاملة للاقتصاد اللبناني. يظهر البيان التالي التطوّر الشهريّ في النقد المتداول بين شهريّ أيلول 2025 وأيلول 2026:
وقد انخفضت الكتلة النقديّة "م2"، والتي تضيف الودائع لأجل بالليرة إلى مكوّن ال"م1"، بنسبة 0.93% في الشهر التاسع من العام 2026 إلى 142.35 ترليون ل.ل. من 143.68 ترليون ل.ل. في شهر أيلول بسبب التراجع في الودائع لأجل بالليرة بنسبة 6.82% إلى 41.30 ترليون ل.ل.، علماً أنّ الكتلة النقديّة "م2" كانت قد بلغت 147.35 ترليون ل.ل. في شهر أيلول 2025. أمّا بالنسبة للكتلة النقديّة "م3"، والتي تضيف إلى ال"م2" ودائع القطاع الخاصّ المقيم بالعملات الأجنبيّة وأدوات ماليّة مصدرة، فقد تراجعت هذه الأخيرة بنسبة 0.63% خلال شهر أيلول إلى حوالي 5،829.35 ترليون ل.ل. في ظلّ انخفاض ودائع القطاع الخاصّ المقيم بالعملات الأجنبيّة بنسبة 0.63% إلى 5،661.92 ترليون ل.ل. وزيادة رصيد الأدوات الماليّة المصدرة ب0.03% إلى 25.08 ترليون ل.ل. كذلك الحال بالنسبة إلى الكتلة النقديّة بمفهومها الواسع، "م4" (والتي تضيف إلى "م3" سندات الخزينة لدى القطاع غير المصرفي)، والتي شهدت انخفاضاً بنسبة 0.63% في الشهر التاسع من العام 2026 إلى حوالي 5،833.37 ترليون ل.ل. من 5،870.35 ترليون ل.ل. في شهر آب 2026 علماً أنّ محفظة سندات الخزينة بالليرة المملوكة من القطاع غير المصرفي قد تراجعت بنسبة شهريّة بلغت 0.08% إلى 4.02 ترليون ل.ل.