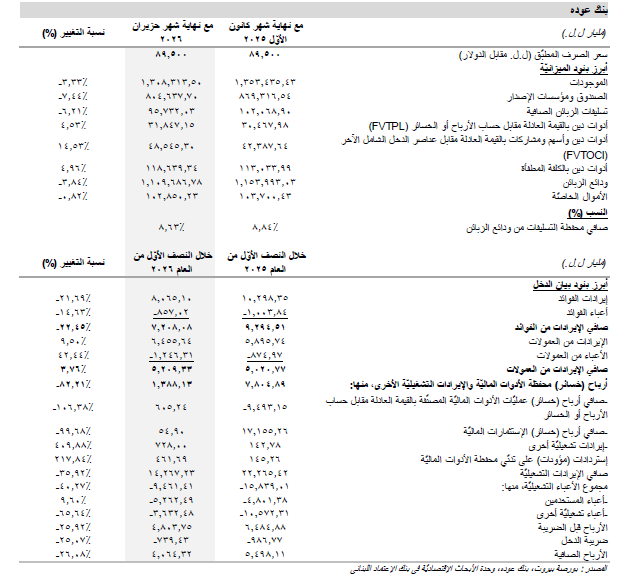

Bank Audi published its unaudited consolidated financial statements for the first half of 2026 reporting a net profit of LBP 4,064.32 billion (around $45.41 million) compared to LBP 5,498.11 billion ($61.43 million) in H1-2025. In this regard, the bank commented that it is maintaining positive operating performance, with recurring net profits despite the repercussions of the war and the economic, legislative and regulatory uncertainties associated with the adoption of the Financial Stabilization & Deposits Repayment Law. In details, net interest income contracted by 22.45% y-o-y to LBP 7,208.08 billion while net commission & fee income rose by 3.76% to LBP 5,209.33 billion. The bank’s net gains on financial instruments & other operating income stood at LBP 1,388.13 billion [of which other operating income of LBP 728 billion ($8.13 million) and net trading gains of LBP 605.24 billion ($6.76 million)], down by 82.21% y-o-y when compared to the LBP 7,804.89 billion figure reported in H1-2025. In addition, the bank booked some LBP 461.69 billion in recoveries on financial assets in H1-2026 compared to some LBP 145.26 billion in recoveries a year earlier. Consequently, Bank Audi’s net operating income fell by 35.92% year-on-year to LBP 14,267.23 billion during the first half of the year 2026. Concurrently, operating expenses dropped by 40.27% y-o-y to LBP 9,461.41 billion ($105.71 million), with personnel expenses increasing by 9.60% to LBP 5,262.49 billion ($58.80 million) and other operating expenses dropping by 65.64% to LBP 3,632.48 billion ($40.59 million). On the balance sheet front, the bank’s consolidated assets contracted by 3.33% in the first half of 2026 to LBP 1,308.31 trillion ($14.62 billion) with net loans & advances dropping by 6.21% to LBP 95.73 trillion ($1.07 billion) and cash & balances with Central Banks regressing by 7.44% to LBP 804.64 trillion ($8.99 billion). Customer deposits at Bank Audi fell by 3.84% during the first half of 2026 to LBP 1,109.69 trillion ($12.40 billion). As a result, the bank’s ratio of net loans to customer deposits fell to 8.63% at end of June 2026 down from 8.84% at end of 2025. Bank Audi’s shareholders’ equity ended H1-2026 lower by 0.82% at LBP 102.85 trillion ($1.15 billion) main on the back of the 12.42% drop in real estate revaluation reserves to LBP 23.59 trillion ($263.61 million).
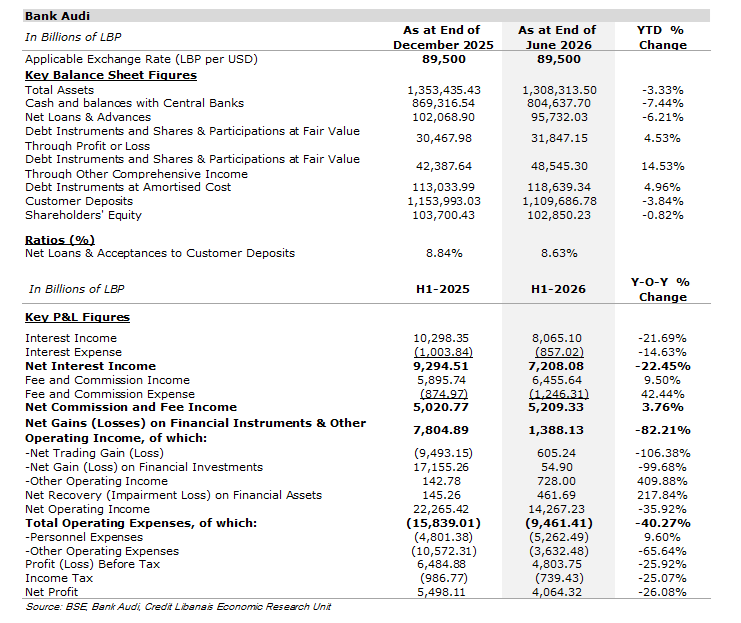
أصدر بنك عودة بياناته الماليّة المجمّعة غير المدقّقة عن النصف الأوّل من العام 2026 والتي تظهر أرباح صافية بقيمة 4،064.32 مليار ل.ل. (45.41 مليون د.أ.) مقارنةً مع أرباح بلغت 5،498.11 مليار ل.ل. (61.43 مليون د.أ.) في الفترة نفسها من العام 2025. وفي هذا الإطار، أشار المصرف إلى المحافظة على أداء تشغيلي إيجابي، مع تحقيق أرباح صافية بشكلٍ متكرّر، رغم تداعيات الحرب والضبابية الاقتصادية والتشريعية والتنظيمية المرتبطة بإقرار قانون الانتظام المالي (معالجة الفجوة). بالأرقام، تراجع صافي الإيرادات من الفوائد بنسبة 22.45% على أساس سنوي ليبلغ 7،208.08 مليار ل.ل. مع نهاية شهر حزيران 2026 فيما إرتفع صافي الإيرادات من العمولات بنسبة 3.76% إلى 5،209.33 مليار ل.ل. وقد إنكمشت أرباح المصرف الصافية على محفظة الأدوات الماليّة والإيرادات التشغيليّة الأخرى بنسبة 82.21% إلى 1،388.13 مليار ل.ل. (منها إيرادات تشغيليّة أخرى بقيمة 728 مليار ل.ل. (8.13 مليون د.أ.) وأرباح صافية عن عمليّات أدوات ماليّة مصنّفة بالقيمة العادلة مقابل حساب الأرباح أو الخسائر بقيمة 605.24 مليار ل.ل. (6.76 مليون د.أ.)). وقد سجّل المصرف استردادات على محفظة الأدوات الماليّة بقيمة 461.69 مليار ل.ل. خلال النصف الأوّل من العام 2026 مقارنةً بإستردادات بقيمة 145.26 مليار ل.ل. في الفترة ذاتها من العام 2025. نتيجةً لذلك، إنخفضت الأرباح التشغيليّة الصافية للمصرف بنسبة 35.92% على أساس سنوي إلى 14،267.23 مليار ل.ل. كما وتراجعت الأعباء التشغيليّة بنسبة 40.27% إلى 9،461.41 مليار ل.ل. (105.71 مليون د.أ.) خلال الأشهر الستّة الأولى من العام 2026 حيث إرتفعت أعباء المستخدمين بنسبة 9.60% إلى 5،262.49 مليار ل.ل. (58.80 مليون د.أ.) فيما تراجعت الأعباء التشغيليّة الأخرى بنسبة 65.64% إلى 3،632.48 مليار ل.ل. (40.59 مليون د.أ.). أمّا لناحية الميزانيّة المجمَّعة، فقد تراجع مجموع أصول المصرف بنسبة 3.33% خلال النصف الأوّل من العام 2026 إلى حوالي 1،308.31 ترليون ل.ل. (14.62 مليار د.أ.) بحيث إنخفضت محفظة التسليفات الصافية بنسبة 6.21% إلى 95.73 ترليون ل.ل. (1.07 مليار د.أ.) وإنكمش رصيد الصندوق ومؤسّسات الإصدار بنسبة 7.44% إلى 804.64 ترليون ل.ل. (8.99 مليار د.أ.). وقد تراجعت ودائع الزبائن لدى المصرف بنسبة 3.84% في النصف الأوّل من العام 2026 إلى 1،109.69 ترليون ل.ل. (12.40 مليار د.أ.) لتنخفض نسبة التسليفات الصافية من ودائع الزبائن من 8.84% مع نهاية العام 2025 إلى 8.63% مع نهاية شهر حزيران 2026. وقد تراجعت الأموال الخاصّة للمصرف بنسبة 0.82% في النصف الأوّل من العام 2026 إلى 102.85 ترليون ل.ل. (1.15 مليار د.أ.) نتيجة انخفاض فروقات إعادة تقييم الموجودات العقاريّة بنسبة 12.42% إلى 23.59 ترليون ل.ل. (263.61 مليون د.أ.).