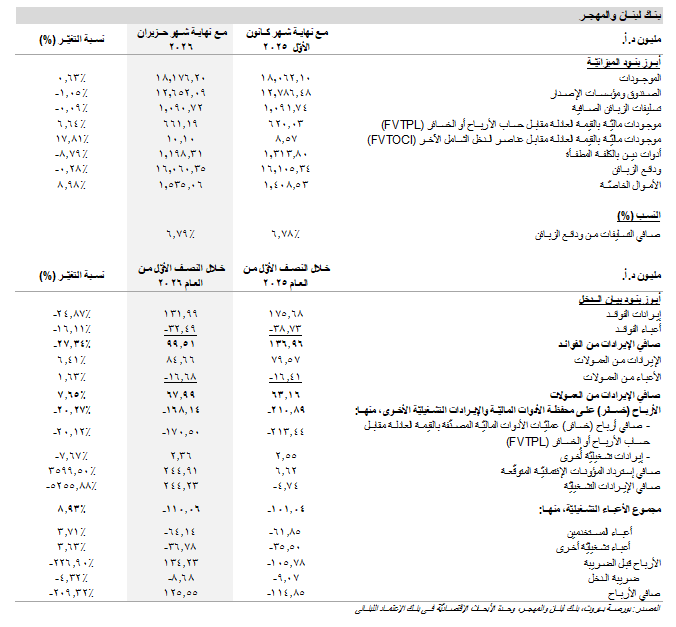

BLOM Bank published its unaudited financial statements for the first half of 2026 reporting a net after-tax profit of around $125.55 million compared to a loss of $114.85 million in the same period last year. The bank’s net interest income dropped by 27.34% y-o-y to $99.51 million, down from $136.96 million a year earlier. On the other hand, net commission & fee income rose by 7.65% y-o-y to $67.99 million up from $63.16 million in H1-2025. BLOM Bank also reported net losses on financial assets & other operating income of $168.14 million (of which some $170.50 million were derived from losses on financial assets at fair value through profit or loss “FVTPL”), compared to a $210.89 million loss a year earlier (of which $213.44 million loss from financial assets at FVTPL). The bank wrote back provisions on financial assets for a total amount of $244.91 million in the first half of 2026 compared to some $6.62 million in recoveries in the same period in 2025. Consequently, the bank registered a net operating income of $244.23 million YTD June 2026 compared to a net operating loss of $4.74 million in the same period in 2025. BLOM Bank’s operating expenses increased by 8.93% on an annual basis to $110.06 million as at end of June 2026 as personnel expenses surged by 3.71% to $64.14 million and other operating expenses rose by 3.63% to $36.78 million. On the balance sheet front, the bank’s consolidated assets increased by 0.63% during the first half of 2026 to around $18.18 billion notwithstanding the 1.05% drop in cash & balances with Central Banks to $12.65 billion and almost flat net loans portfolio at $1.09 billion. BLOM Bank’s financial assets held at FVTPL increased by 6.64% YTD June 2026 to $661.19 million, with those booked at fair value through other comprehensive income (FVTOCI) hiking by 17.81% to $10.10 million and the value of financial assets booked at amortized cost dropping by 8.79% to just below $1.20 billion. Customer deposits at BLOM Bank inched 0.28% lower in the first six months of 2026 to $16.06 billion. In this context, the bank’s ratio of net loans-to-customer deposits firmed at 6.79% at end of June 2026, up from 6.78% at end of year 2025. The bank’s shareholders equity ended the month of June 8.98% higher on a semi-annual basis at just below $1.54 billion, mainly owing to interim profits.
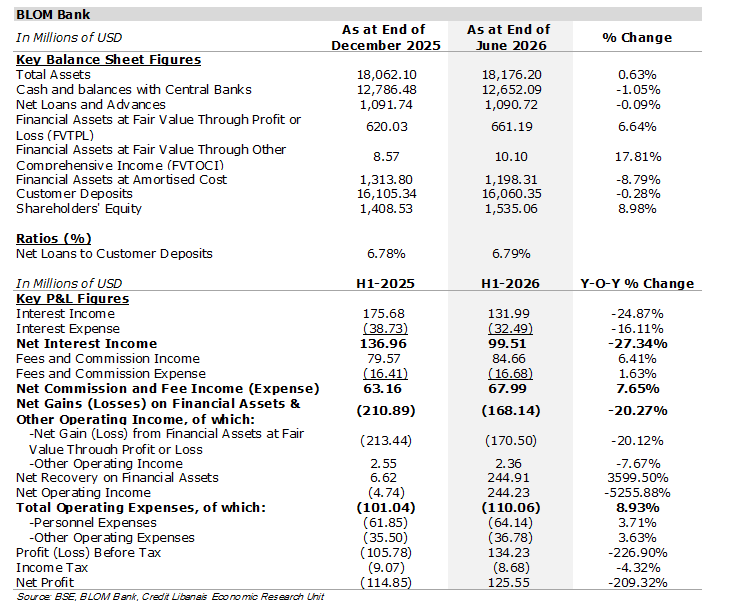
أظهرت البيانات الماليّة الغير مدقَّقة لبنك لبنان والمهجر أرباح صافية بقيمة 125.55 مليون د.أ. خلال النصف الأوّل من العام 2026 مقارنةً بخسائر بلغت 114.85 مليون د.أ. في الفترة نفسها من العام 2025. في التفاصيل، تراجع صافي الإيرادات من الفوائد بنسبة سنويّة بلغت 27.34% إلى 99.51 مليون د.أ. حتّى شهر حزيران الحالي، مقارنةً ب136.96 مليون د.أ. في الفترة نفسها من العام 2025. من جهّة أخرى، سجّل المصرف زيادة سنويّة في صافي الإيرادات من العمولات بنسبة 7.65% إلى 67.99 مليون د.أ. مقارنةً بصافي إيرادات من العمولات بلغ 63.16 مليون د.أ. مع نهاية شهر حزيران 2025. وقد سجّل المصرف خسائر صافية على محفظة الأدوات الماليّة والإيرادات التشغيليّة الأخرى بقيمة 168.14 مليون د.أ. (وهي تشمل خسائر عمليّات الأدوات الماليّة المصنّفة بالقيمة العادلة مقابل حساب الأرباح أو الخسائرFVTPL بقيمة 170.50 مليون د.أ.) مقابل خسائر بقيمة 210.89 مليون د.أ. (وهي تشمل صافي خسائر عمليّات الأدوات الماليّة المصنّفة بالقيمة العادلة مقابل حساب الأرباح أو الخسائر FVTPL بقيمة 213.44 مليون د.أ.) خلال الفترة ذاتها من العام 2025. كما يتبيّن أنّ المصرف قد استرد مؤونات كانت مكوّنة سابقاً بقيمة 244.91 مليون د.أ. حتّى شهر حزيران 2026 مقابل استردادات بلغت قيمتها 6.62 مليون د.أ. في الفترة ذاتها من العام 2025. في هذا الإطار، بلغ صافي الأرباح التشغيليّة 244.23 مليون د.أ. مقابل خسائر تشغيلية بلغت 4.74 مليون د.أ. خلال الأشهر الستّة الأولى من العام 2025. من جهّة أخرى إرتفعت الأعباء التشغيليّة بنسبة 8.93% على أساسٍ سنويٍّ إلى 110.06 مليون د.أ. على إثر زيادة أعباء المستخدمين بنسبة 3.71% إلى 64.14 مليون د.أ. وتطوّر الأعباء التشغيليّة الأخرى بنسبة 3.63% إلى 36.78 مليون د.أ. أمّا لجهة الميزانيّة، فقد ارتفعت موجودات بنك لبنان والمهجر بنسبة 0.63% في النصف الأوّل من العام 2026 إلى حوالي 18.18 مليار د.أ. على الرغم من انكماش رصيد النقد والتوظيفات مع البنوك المركزيّة بنسبة 1.05% إلى 12.65 مليار د.أ. وإستقرار صافي محفظة التسليفات عند نحو 1.09 مليار د.أ. وقد ارتفعت الموجودات الماليّة بالقيمة العادلة مقابل حساب الأرباح أو الخسائر (FVTPL) بنسبة 6.64% في النصف الأوّل من العام 2026 إلى 661.19 مليون د.أ.، كما وزادت قيمة الموجودات الماليّة بالقيمة العادلة مقابل عناصر الدخل الشامل الآخر (FVTOCI) بنسبة 17.81% إلى 10.10 مليون د.أ. فيما انخفضت قيمة أدوات الدين بالكلفة المطفأة (Amortized Cost) بنسبة 8.79% إلى حوالي 1.20 مليار د.أ. وقد تراجعت ودائع الزبائن بنسبة 0.28% في الأشهر الستّة الأولى من العام الحالي إلى 16.06 مليار د.أ.، ليرتفع بذلك معدّل التسليفات الصافية من ودائع الزبائن بشكل طفيف إلى 6.79%، من 6.78% في نهاية العام 2025. وقد سجّلت الأموال الخاصّة لمجموعة بنك لبنان والمهجر زيادة بنسبة 8.98% في النصف الأوّل من العام 2026 إلى 1.54 مليار د.أ. نتيجة الأرباح الدوريّة.