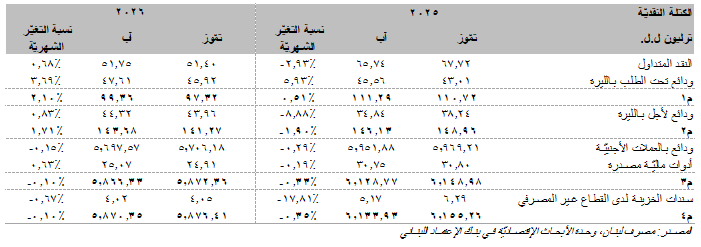

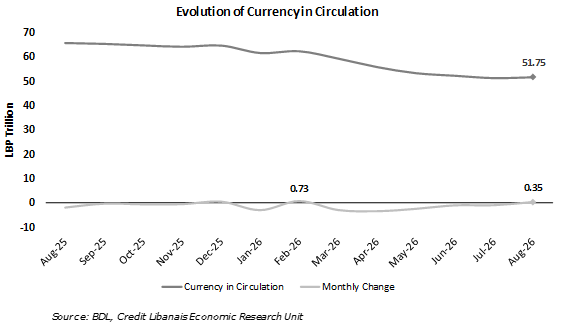
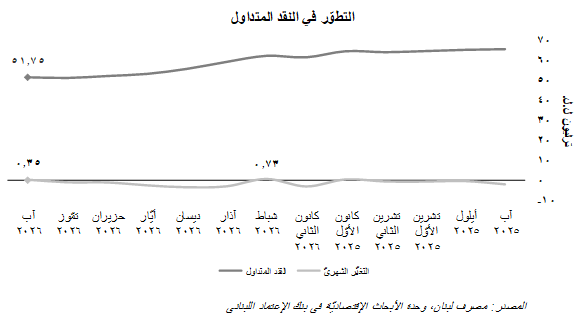
The “M1” monetary aggregate rose by 2.10% in August 2026 to LBP 99.39 trillion, up from LBP 97.32 trillion in the previous month, noting that it decreased by 10.72% y-o-y when benchmarked to the LBP 111.29 trillion level registered in August 2025. More specifically, demand deposits increased by 3.69% in August 2026 to LBP 47.61 trillion and was accompanied by some 0.68% rise in currency in circulation to LBP 51.75 trillion. It is worth noting that currency in circulation came in 21.27% lower on an annual basis when compared to August 2025’s figure of LBP 65.74 trillion. The annual drop in the “M1” monetary components can be attributed to the thin liquidity in LBP as the economy has become almost entirely dollarized. The chart below captures the monthly evolution of currency in circulation between August 2025 and August 2026:
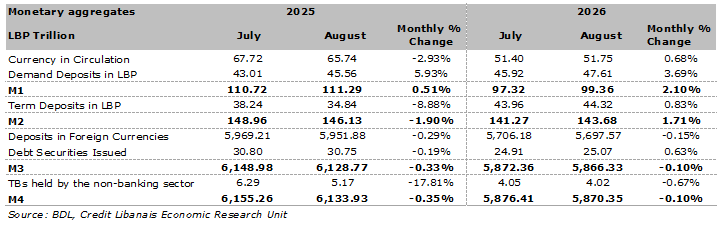
The “M2” component, which adds term deposits in LBP to “M1”, rose by 1.71% in August 2026 to LBP 143.68 trillion up from LBP 141.27 trillion in July mainly owing to the 0.83% increase in the value of LBP term deposits to LBP 44.32 trillion, noting that “M2” stood at LBP 146.13 trillion in August 2025. As for the “M3” component, which adds resident deposits in foreign currencies and debt securities issued to the “M2” monetary aggregate, it fell by 0.10% month-on-month to LBP 5,866.33 trillion in August as resident deposits in foreign currencies dropped by 0.15% to LBP 5,697.57 trillion and issued debt securities rose by 0.63% to LBP 25.07 trillion. The overall money supply, “M4”, which adds LBP treasury bills held by the non-banking sector, also dropped by 0.10% between the seventh and eighth month of 2026, reaching LBP 5,870.35 trillion (compared to LBP 5,876.41 trillion in July) noting that the portfolio of LBP Treasury bills held by the non-banking sector contracted by 0.67% month-on-month to LBP 4.02 trillion.
ارتفعت الكتلة النقديّة "م1" بنسبة 2.10% في شهر آب 2026 إلى 99.39 ترليون ل.ل.، من 97.32 ترليون ل.ل. في الشهر الذي سبقه، علماً أنّها تراجعت بنسبة 10.72% على أساس سنويّ عند مقارنتها بالمستوى البالغ 111.29 ترليون ل.ل. المسجّل في شهر آب من العام 2025. بالتفاصيل، زاد حجم الودائع تحت الطلب بالليرة اللبنانيّة بنسبة 3.69% على أساس شهريّ إلى 47.61 ترليون ل.ل. رافقه ارتفاع في حجم النقد المتداول بالليرة بنسبة 0.68% إلى 51.75 ترليون ل.ل. يجدر الذكر أنّ النقد المتداول قد سجّل تراجع سنويّ بلغت نسبته 21.27% مقارنةً بأرقام شهر آب 2025 حين كان قد بلغ 65.74 ترليون ل.ل. يمكن تفسير التراجع السنويّ في عناصر الكتلة النقديّة بالليرة بانحسار السيولة بالليرة اللبنانيّة في ظلّ الدولرة الشبه كاملة للاقتصاد اللبناني. يظهر البيان التالي التطوّر الشهريّ في النقد المتداول بين شهريّ آب 2025 وآب 2026:
وقد ارتفعت الكتلة النقديّة "م2"، والتي تضيف الودائع لأجل بالليرة إلى مكوّن ال"م1"، بنسبة 1.71% في الشهر الثامن من العام 2026 إلى 143.68 ترليون ل.ل. من 141.27 ترليون ل.ل. في شهر آب بسبب الزيادة في الودائع لأجل بالليرة بنسبة 0.83% إلى 44.32 ترليون ل.ل.، علماً أنّ الكتلة النقديّة "م2" كانت قد بلغت 146.13 ترليون ل.ل. في شهر آب 2025. أمّا بالنسبة للكتلة النقديّة "م3"، والتي تضيف إلى ال"م2" ودائع القطاع الخاصّ المقيم بالعملات الأجنبيّة وأدوات ماليّة مصدرة، فقد تراجعت هذه الأخيرة بنسبة 0.10% خلال شهر آب إلى حوالي 5،866.33 ترليون ل.ل. في ظلّ انخفاض ودائع القطاع الخاصّ المقيم بالعملات الأجنبيّة بنسبة 0.15% إلى 5،697.57 ترليون ل.ل. وزيادة رصيد الأدوات الماليّة المصدرة ب0.63% إلى 25.07 ترليون ل.ل. كذلك الحال بالنسبة إلى الكتلة النقديّة بمفهومها الواسع، "م4" (والتي تضيف إلى "م3" سندات الخزينة لدى القطاع غير المصرفي)، والتي شهدت انخفاضاً بنسبة 0.10% في الشهر الثامن من العام 2026 إلى حوالي 5،870.35 ترليون ل.ل. من 5،876.41 ترليون ل.ل. في شهر تمّوز 2026 علماً أنّ محفظة سندات الخزينة بالليرة المملوكة من القطاع غير المصرفي قد تراجعت بنسبة شهريّة بلغت 0.67% إلى 4.02 ترليون ل.ل.