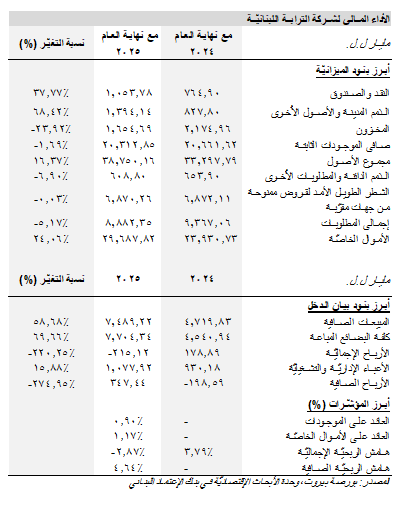

Société Des Ciments Libanais, previously known as Holcim (Liban) S.A.L and one of the leading cement manufacturing companies in Lebanon, published its audited financial statements last week reporting a net profit of LBP 347.44 billion (~$3.88 million at the LBP 89,500 exchange rate) in 2025, in comparison with a net loss of LBP 198.59 billion in 2024. In details, the company’s net sales rose by 58.68% to 7,489.22 billion ($83.68 million) outpaced by a larger 69.66% increase in cost of goods sold to LBP 7,704.34 billion ($86.08 million), resulting in a negative gross profit of LBP 215.12 billion (-$2.40 million). The gross profit margin dropped from 3.79% in 2024 to a negative 2.87% in 2025 with selling, general, and administrative expenses attaining LBP 1,077.92 billion, up by 15.88% year-on-year. The company’s profitability was bolstered, however, by a LBP 1.79 trillion (~$19.95 million) dividend from its Turkish subsidiary Boğaz Endüstri ve Madencilik Ltd. On the balance sheet front, the company’s total assets increased by 16.37% in 2025 to LBP 38.75 trillion ($432.96 million), mainly comprised of net fixed assets (LBP 20.31 trillion) and investments in subsidiaries and affiliates (LBP 8.24 trillion). Always on the assets front, inventory decreased by 23.92% year-on-year to LBP 1.65 trillion ($18.49 million) while cash & cash equivalents increased by 37.77% to LBP 1.05 trillion ($11.77 million). The company’s liabilities contracted by 5.17% in 2025 to LBP 8.88 trillion mainly on the back of the settlement of some LBP 447.50 billion current portion of a loan from related parties. The non-current portion of loans from related parties remained almost flat at LBP 6.87 trillion ($76.76 million) while accounts and notes payable dropped by 6.90% to LBP 608.80 billion ($6.80 million). The company’s shareholders equity ended the year 2025 up by 24.06% at LBP 29.69 trillion ($331.71 million), thanks to some LBP 5.41 trillion ($60.46 million) increase in other reserves on the back of an improvement in the value of investments in subsidiaries.
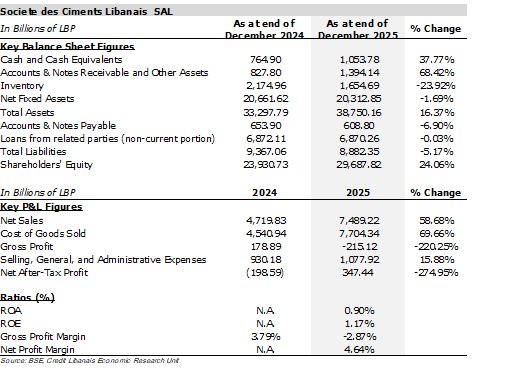
أظهَرت البيانات الماليّة المدقَّقة لشركة الترابة اللبنانيّة والمعروفة سابقاً باسم شركة هولسيم ش.م.ل.، وهي إحدى الشركات الرائدة في صناعة الإسمنت في لبنان، أرباح بقيمة 347.44 مليار ل.ل. خلال العام 2025 (حوالي 3.88 مليون د.أ. على سعر صرف ال89،500 ل.ل./د.أ.)، مقارنةً بخسائر بلغت 198.59 مليار ل.ل. في العام 2024. في التفاصيل، زادت المبيعات الصافية للشركة بنسبة 58.68% إلى 7،489.22 مليار ل.ل. (83.68 مليون د.أ.) فيما ارتفعت كلفة البضاعة المباعة بنسبة أكبر بلغت 69.66% إلى 7،704.34 مليار ل.ل. (86.08 مليون د.أ.)، ما أدّى إلى تسجيل الشركة لمجمل خسارة قدرها 215.12 مليار ل.ل. (2.40 مليون د.أ.). في هذا الإطار، وصل هامش الربحيّة الإجماليّة (gross profit margin) للشركة إلى مستوى سلبي نسبته 2.87% في العام 2025 من مستوى إيجابي نسبته 3.79% في العام 2024 فيما ارتفعت الأعباء الإداريّة والتشغيليّة للشركة بنسبة 15.88% سنويّاُ إلى 1،077.92 مليار ل.ل. وقد تمكّنت الشركة من تحقيق أرباح بفضل توزيع أنسبة أرباح بقيمة 1.79 تريليون ل.ل. (نحو 19.95 مليون د.أ.) من شركتها التركيّة التابعة Boğaz Endüstri ve Madencilik Ltd. أمّا على صعيد الميزانيّة، فقد إرتفعت موجودات شركة الترابة اللبنانيّة بنسبة 16.37% خلال العام 2025 إلى حوالي ال38.75 ترليون ل.ل. (432.96 مليون د.أ.) وهي تتكوّن بشكل رئيسي من صافي موجودات ثابتة (20.31 ترليون ل.ل.) واستثمارات في شركاتلتابعة (8.24 ترليون ل.ل.). في السياق عينه، تراجع مخزون البضائع بنسبة 23.92% سنويّاً إلى 1.65 ترليون ل.ل. (18.49 مليون د.أ.) في حين زاد رصيد والنقد والصندوق بنسبة 37.77% إلى 1.05 ترليون ل.ل. (11.77 مليون د.أ.). من ناحيةٍ أخرى، انخفض مجموع المطلوبات بنسبة سنويّة قدرها 5.17% إلى 8.88 ترليون ل.ل. نتيجة تسوية الجزء القصير الأمد من القروض الممنوحة من جهات مقرّبة، والبالغ 447.50 مليار ليرة لبنانية. وقد بقي الشطر الطويل الأمد للقروض الممنوحة من جهات مقرّبة شبه ثابت على أساس سنوي عند 6.87 ترليون ل.ل. (76.76 مليون د.أ.) فيما تراجعت الذمم الدائنة والمطلوبات الأخرى بنسبة 6.90% إلى 608.80 مليار ل.ل. (6.80 مليون د.أ.). وقد تحسّنت الأموال الخاصّة للشركة بنسبة 24.06% في العام 2025 إلى 29.69 ترليون ل.ل. (331.71 مليون د.أ.) نتيجة ارتفاع الاحتياطات الأخرى بقيمة 5.41 تريليون ل.ل. (60.46 مليون د.أ.)، على خلفية تحسّن قيمة الاستثمارات في الشركات التابعة.